
В любом предприятии важнейшую роль играют финансовые параметры, определяющие не только прибыль, но и общее состояние дел. Затраты, возникающие при производстве товаров или предоставлении услуг, оказывают значительное влияние на финансовую устойчивость организации. Разнообразие видов расходов и их строгая классификация позволяют более глубоко оценивать финансовые результаты и принимать взвешенные решения.
Классификация расходов представляет собой важный инструмент для бизнеса. Главные категории включают фиксированные и переменные расходы. Первые остаются неизменными независимо от объема производственной деятельности, тогда как вторые претерпевают изменения в зависимости от уровня производства. Например, аренда помещения может быть отнесена к фиксированным затратам, а сырье для производства – к переменным.
Различение этих двух типов имеет практическое значение для анализа рентабельности. Анализ маржинальной прибыли позволяет предпринимателям определить, сколько денег остается после вычитания переменных затрат из выручки. Это, в свою очередь, помогает выявить точки безубыточности и формировать более эффективные стратегии ценообразования и планирования.
Определение издержек: что включает в себя этот термин
Издержки представляют собой затраты, связанные с производством товаров или услуг. Они могут быть разделены на несколько категорий, каждая из которых охватывает различные аспекты расходования ресурсов.
Фиксированные выплаты включают такие расходы, которые не зависят от объема производства. К ним относятся арендные платежи, зарплаты административного персонала и страховые взносы. Эти затраты остаются неизменными независимо от того, сколько продукции производится.
Переменные расходы прямо связаны с производственной активностью. Сюда входят затраты на сырье, упаковку и оплату труда рабочего персонала. Увеличение объема производства ведет к росту данных затрат.
Комбинированные затраты включают оба вышеупомянутых типа, что затрудняет их анализ, но позволяет более точно оценить общие затраты на деятельность. Они являются результатом взаимодействия фиксированных и переменных расходов.
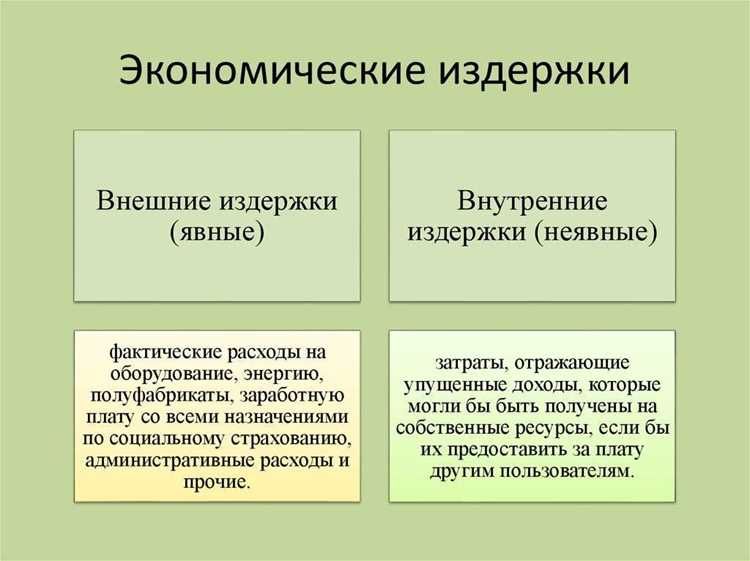
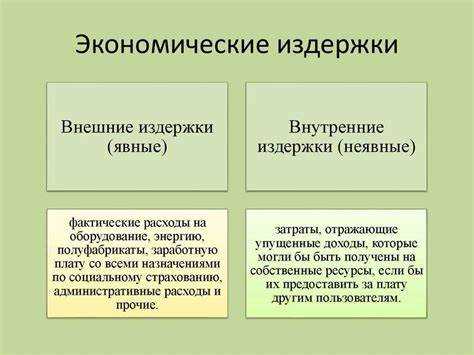
Неявные затраты представляют собой упущенные выгоды, которые не отражаются в бухгалтерском учете. Они возникают, когда ресурсы используются для одного проекта, а не для альтернативного, который мог бы принести прибыль.
Для точного управления затратами, предприятиям рекомендуется осуществлять регулярный анализ каждой категории расходов, чтобы выявлять возможности для оптимизации и повышения рентабельности. Более того, стоит применять методы учета затрат, такие как метод полного или переменного учета, что позволит более точно отслеживать расходы и принимать обоснованные управленческие решения.
Классификация издержек: постоянные и переменные
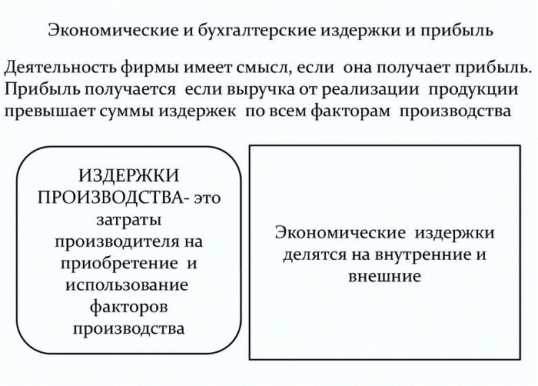
В процессе ведения бизнеса важно различать два типа затрат: постоянные и переменные. Это разделение помогает более эффективно управлять финансовыми потоками и прогнозировать результаты деятельности.
Постоянные расходы не зависят от объёма производства и остаются фиксированными в течение определённого периода. К ним относятся аренда помещений, зарплата управленческого персонала, страховые взносы и амортизация оборудования. Эти расходы необходимо учитывать при составлении бюджета, чтобы обеспечить финансовую устойчивость организации.
Переменные затраты изменяются в зависимости от объёма производственной деятельности. К ним относятся расходы на сырьё и материалы, оплата труда рабочего персонала (на сдельной основе), транспортные расходы и коммунальные услуги. Контроль за переменными затратами помогает оптимизировать производственные процессы и снизить себестоимость товаров или услуг.
| Тип затрат | Характеристика | Примеры |
|---|---|---|
| Постоянные | Не зависят от объёма производства | Аренда, зарплата управленцев, амортизация |
| Переменные | Зависят от объёма производства | Сырьё, зарплата рабочих, транспорт |
Разработка стратегии управления различными типами расходов позволяет значительно повысить экономическую эффективность. Например, минимизация постоянных затрат может освободить средства для инвестиций в развитие, а грамотное регулирование переменных расходов – улучшить ценовую конкурентоспособность продукции.
Роль издержек в принятии бизнес-решений
Анализ затрат обладает ключевым значением при формировании стратегии компании. Каждая операция компании сопряжена с различными расходами, которые прямо влияют на прибыльность и устойчивость бизнеса.
Существует несколько типов затрат, которые следует учитывать при принятии решений:
- Постоянные расходы – не зависят от объема производства (например, аренда, зарплата управленческого аппарата).
- Переменные затраты – варьируются в зависимости от уровня производства (например, сырье, электроэнергия).
- Смешанные затраты – элементы постоянных и переменных расходов (например, плата за телефон).
При разработке новых продуктов важен расчет себестоимости. Правильный расчет позволяет установить оптимальную цену, которая привлечет клиентов и обеспечит покрытие расходов.
- Анализ маржинальной выгоды – определение, какая продукция приносит наибольшую прибыль.
- Оценка точки безубыточности – расчет объема продаж, необходимого для покрытия всех расходов.
- Сравнение альтернатив – изучение различных способов производства и методов работы.
Исходя из анализа затрат, предприятия могут принимать обоснованные решения о расширении, оптимизации процессов и изменении ассортимента продукции. Например, если переменные расходы на определенный продукт превышают выручку, целесообразно рассмотреть возможность его исключения из линейки.
Таким образом, осознанный подход к расчету финансовых ресурсов позволяет улучшить бизнес-результаты и снизить потенциальные риски. На основе полученных данных организации могут адаптировать свои стратегии и направлять ресурсы туда, где они будут максимально эффективны.
Как правильно рассчитать затраты на продукцию
Для корректного определения затрат на производство, важно учитывать все возможные статьи расходов. Первым шагом становится создание списка компонентов, включающих прямые и косвенные расходы.
Прямые затраты включают сырьё, материалы и оплату труда, непосредственно связанные с производством. Косвенные расходы охватывают административные затраты, аренду, коммунальные услуги и оборудование. Для их учета полезно применить метод распределения по ключевым параметрам, например, по объему выпускаемой продукции.
Следующий этап — определение фиксированных и переменных расходов. Фиксированные затраты остаются неизменными независимо от объема производства, тогда как переменные изменяются при изменении объема. Эти данные позволят выполнить анализ зависимости общих затрат от уровня производства.
Следует также учитывать амортизацию оборудования, что позволяет распределить стоимость актива на весь срок его службы. Это обеспечит более точное представление о реальных затратах.
Не забудьте про накладные расходы, такие как транспортировка и упаковка. Их расчёт можно осуществить на основе прошлых данных или прогнозов будущей деятельности.
При анализе собранной информации можно использовать методику «производительность на единицу продукции», позволяющую оценить, сколько ресурсов затрачивается на одну единицу товара. Эта метрика поможет выявить возможности для оптимизации.
Контроль финансовых потоков и регулярное пересмотра расходов обеспечат актуальность инвестиций. Отчеты о затратах должны обновляться на ежемесячной или квартальной основе, чтобы реагировать на изменения внешних и внутренних факторов.
Издержки и ценообразование: взаимосвязь и влияние
Рынок функционирует благодаря взаимодействию цен и затрат, которые компании несут в процессе производства. Каждый вид продукции или услуги имеет определенные производственные затраты, что оказывает непосредственное влияние на конечную цену. Предприятия, принимая решение о ценообразовании, должны учитывать как фиксированные, так и переменные расходы.
Фиксированные затраты, такие как аренда помещений или зарплата административного персонала, сохраняются независимо от уровня производства. Переменные расходы, такие как сырьё и рабочая сила, изменяются в зависимости от объёмов продукции. Определение цен должно строиться на тщательном анализе обеих категорий. Например, увеличение объема производства может снизить среднюю стоимость единицы товара благодаря взаимодействию с экономией масштаба.
Ценовая стратегия не должна игнорировать конкурентоспособность. Установление цен ниже рыночных может временно поглотить долю рынка, но неустойчивая структура затрат неминуемо приведёт к убыткам. Высокая цена может оправдывать стоимость, если продукция обладает уникальными характеристиками. Таким образом, бизнес должен оценивать ценовую политику с учётом как своих затрат, так и ожиданий потребителей.
Важно применять анализ безубыточности для понимания минимального объема продаж, необходимого для покрытия производственных затрат. Этот подход помогает выявить точку, где доходы начинают превышать затраты, обеспечивая устойчивость бизнеса. Регулярный мониторинг всех категорий расходов в сочетании с анализом ценовой эластичности употребления позволяет предприятиям быстрее реагировать на изменения рыночной ситуации и корректировать свою стратегию.
Современные методы ценообразования, такие как ценообразование на основе затрат и ценообразование на основе ценности, требуют глубокого анализа всех факторов, влияющих на стоимость. Это позволяет эффективно управлять специальными предложениями и акциями, влияющими на общее восприятие продукции на рынке. Следует учитывать также внешние факторы, такие как налоговая политика и изменения в законодательстве, которые могут значительно повлиять на структуру расходов и, как следствие, на ценообразование.
Издержки на разных стадиях жизненного цикла продукта
На стадии разработки продукта расходы связаны с проведением исследований, созданием прототипов и тестированием. Инвестиции в высококвалифицированные кадры могут значительно увеличить финансовые вложения, но необходимы для создания конкурентоспособного решения. Затраты на маркетинг в этом периоде часто сводятся к созданию узнаваемости бренда и предварительным исследованиям рынка.
В фазе внедрения расходы возрастают. Запуск продукта требует рекламных кампаний, дополнительных производственных мощностей и дистрибуции. Перед входом на рынок важно оценить рентабельность, чтобы избежать избыточного производства и накопления запасов. Расходы на рекламу должны быть согласованы с ожидаемым спросом.
На стадии роста происходит увеличение объемов продаж, что может уменьшать средние затраты за счет эффекта масштаба. Однако важно следить за качеством обслуживания клиентов и дальнейшим развитием логистики, чтобы поддерживать репутацию и избегать падения спроса. Применение аналитики помогает уточнять стратегию закупок и оптимизировать ресурсы.
В зрелой фазе акцент смещается на поддержание позиций на рынке. Рекламные расходы могут быть снижены, но необходим контроль над конкурентами и постоянное улучшение качества. Инвестиции в повышение производительности и автоматизацию процессов становятся ключевыми. Проанализировав предпочтения потребителей, можно адаптировать предложения под изменяющийся спрос.
Как издержки влияют на финансовые результаты предприятия
Уровень расходных статей напрямую отражается на прибыльности компании. Чем выше затраты, тем меньше финансовый результат. Например, производственные расходы включают сырьё, трудозатраты и накладные расходы. Если предприятию удаётся снизить эти параметры, это немедленно позитивно скажется на прибыли.
Также необходимо учитывать фиксированные и переменные расходы. Первые не зависят от объёмов производства, тогда как вторые напрямую связаны с процессом. Эффективное управление переменными затратами, например, за счёт оптимизации процессов или улучшения планирования ресурсов, способно привести к значительному улучшению исходных показателей.
Тщательный анализ статей расходов позволяет выявить неэффективные направления, которые можно оптимизировать или исключить. Например, если закупка материалов чрезмерно высока по сравнению со средними рыночными ценами, то это сигнал для пересмотра поставщиков или условий закупки.
Инвестиции в автоматизацию процессов могут привести к снижению трудозатрат и улучшению качества продукции. Это поможет не только сократить затраты, но и повысить конкурентоспособность продукции на рынке.
Работа с дебиторской задолженностью также является важным аспектом. Чем быстрее оплачиваются счета, тем больше средств доступно для реинвестирования. Условия продажи и управление отношениями с клиентами влияют на скорость поступления денег и, соответственно, на ликвидность бизнеса.
Таким образом, понимание расходов и их влияние на финансовые результаты – ключ к долгосрочной стабильности и росту предприятия. Каждое изменение в управлении затратами ведёт к последствиям, которые могут как укрепить позицию на рынке, так и, наоборот, ослабить её. Стратегический подход к минимизации расходов способен заметно улучшить финансовые показатели и создать прочные основы для будущего роста.
Использование аналитики для оптимизации расходов
Аналитика предоставляет компаниям возможность углубленно изучить финансовые потоки и выявить области, требующие коррекции. Применение методов анализа данных помогает выявить неочевидные факторы, влияющие на расходы. Например, анализ продаж может показать, какие товары генерируют низкую маржу, позволяя предприятию сосредоточиться на более прибыльных позициях.
Важно внедрить систему мониторинга ключевых показателей. Такие метрики, как себестоимость продукции и уровень запасов, должны подвергаться регулярной проверке. Использование BI-инструментов позволяет визуализировать данные и выявлять тенденции. Например, графики и диаграммы могут помочь в оценке, как изменения в поставках или ценах на сырье сказываются на затратах.
Проводя сравнение с конкурентами и рынок, компании могут определить, где возможны справедливые ценовые стратегии или улучшения в производственных процессах. Использование бенчмаркинга позволяет установить стандарт и адаптировать практики, что, в свою очередь, приводит к снижению финансовых нагрузок.
Аналитика также может быть полезной для изучения отношений с поставщиками. Анализ условий контрактов, включая сроки платежей и скидки, помогает создать более выгодные условия сотрудничества. Установка прозрачных критериев оценки позволяет выбирать поставщиков, предлагающих лучшие условия и оптимальные цены.
Внесение изменений на основе анализа может оказать значительное влияние на финансовые показатели. Регулярная переоценка расходов и адаптация стратегий в ответ на полученные данные позволит фирмам оптимизировать свои финансовые ресурсы и повысить рентабельность.
Основные ошибки в управлении затратами
Неправильный подход к управлению расходами может привести к значительным финансовым потерям. Рассмотрим наиболее распространенные ошибки, которые делают предприятия.
- Недостаток анализа данных. Часто компании не проводят глубокую оценку своих расходов. Рекомендуется использовать специализированные программы для отслеживания всех финансовых потоков.
- Неясные цели и стратегии. Без четких ориентиров сложно контролировать финансовое состояние. Важно выработать стратегию управления капиталом, которая будет включать планы по снижению затрат.
- Игнорирование мелочей. Неаккуратность в малых статьях бюджета может накапливать значительные суммы. Рекомендуется регулярный мониторинг всех расходов, включая незначительные.
- Отсутствие планов на случай непредвиденных обстоятельств. Без резервов трудно реагировать на рыночные изменения. Создание финансовой подушки поможет избежать внезапных потерь.
- Неэффективное распределение ресурсов. Неправильное использование сотрудников и технологий ведет к перерасходу. Обучение и оптимизация рабочих процессов помогут минимизировать затраты.
- Недостаточная коммуникация между departments. Часто из-за отсутствия совместной работы возникают дублирующие расходы. Налаживание обмена информацией между отделами позволяет избежать тройных затрат.
- Игнорирование внешних факторов. Необходимо учитывать изменения в законодательстве и рыночной среде, способные повлиять на финансы. Регулярное изучение новостей и аналитики поможет поддерживать конкурентоспособность.
- Отсутствие инвестиций в автоматизацию. Некоторые предприятия продолжают использовать устаревшие методы управления. Технологические обновления, такие как внедрение систем управления ресурсами, могут значительно снизить затраты.
Предложенные рекомендации помогут избежать распространенных ошибок и значительно улучшить финансовое положение бизнеса.
Тренды в управлении издержками: современные подходы и инструменты
Автоматизация процессов теперь является стандартом. Использование программного обеспечения для учета затрат, включая системы ERP, значительно сокращает время на обработку данных. Это не только минимизирует ошибки, но и позволяет управлять финансовыми потоками в реальном времени.
Также на первый план выходит подход бережливого производства. Фокус на устранение потерь и оптимизацию процессов помогает не просто сокращать расходы, но и повышает общий уровень обслуживания клиентов. Подходы, такие как Kaizen, становятся актуальными для многих отраслей, включая производство и сервис.
Технологические решения, такие как искусственный интеллект и машинное обучение, используют для предсказания бюджетных потребностей и оптимизации цепочки поставок. Эти инструменты способны анализировать данные об историческом потреблении и предложить наилучшие модели закупок, что приводит к снижению избыточных затрат.
Современные компании также активно рассматривают возможность использования аутсорсинга неосновных процессов. Передача функций, таких как бухгалтерия или HR, внешним специалистам дает возможность снизить фиксированные затраты и сконцентрироваться на ключевых бизнес-направлениях.
Системы управления производительностью, основанные на KPI, помогают не только отслеживать затраты, но и мотивировать сотрудников на повышение их эффективности. Установление четких целей и метрик позволяет каждому члену команды понимать свою значимость в процессе сокращения затрат.
Интеграция экологии и устойчивого развития в бизнес-процессы также оказывает влияние на расходные статьи. Внедрение экологически чистых технологий и практик не только помогает соблюдать нормы, но и может значительно снизить операционные затраты в долгосрочной перспективе.
Заключительным пунктом является необходимость постоянного обучения и развития навыков сотрудников. Участие в специализированных тренингах и семинарах позволяет команде оставаться в курсе последних тенденций и техники управления ресурсами.